Možná všechno poctivě platíte. Ale to ještě neznamená, že je Vaše rodina skutečně finančně chráněná.
FINANČNÍ MAPA ZDARMA
5 VIDEO ČÁSTÍ + KOMPLETNÍ BALÍČEK 4 PRAKTICKÝCH MATERIÁLŮ
Sociální pojištění platíte. Něco odkládáte na penzi. Možná investujete, splácíte bydlení nebo máte životní pojištění.
To všechno může být správně. A přesto nemusíte vědět to nejdůležitější:
Co by se ve skutečnosti stalo s příjmem Vaší domácnosti, kdyby se život nevyvíjel podle plánu?
Stát vidí evidenci. Penzijní společnost vidí spoření. Pojišťovna vidí smlouvu.
Nikdo z nich Vám sám neukáže, zda tyto části dohromady vytvářejí zabezpečení, na které se Vy a Vaše rodina můžete skutečně spolehnout.
Jedna smlouva může vypadat dobře. Jednotlivé platby mohou chodit včas. Celek přesto nemusí fungovat tak, jak předpokládáte.
TŘI VĚTY, KTERÉ ZNÍ ROZUMNĚ. DOKUD JE NEPOTVRDÍ VLASTNÍ ČÍSLA.
„Sociální pojištění platím. Stát tedy musí mít všechno správně.“
„Pravidelně si spořím. To přece musí stačit.“
„Životní pojištění mám. Rodina je zabezpečená.“
Možná ano. Možná ne.
Problém není, že byste se měli bát každé smlouvy nebo každé platby. Problém je, že bez propojení vlastních údajů, státních nároků a potřeb domácnosti nelze rozumně poznat, zda se Vaše jednotlivá rozhodnutí opravdu doplňují.
Finanční mapa Vám pomůže položit správné otázky dřív, než případná chyba začne stát čas, peníze nebo možnosti, které už nepůjde vzít zpět.
CO ZÍSKÁTE ZDARMA
Získáte přehlednou cestu, jak se na zabezpečení domácnosti dívat jako na jeden celek.
1. Audit státních důchodů
Zjistíte, co má smysl ověřit ve své evidenci a proč placení odvodů samo o sobě není odpovědí na otázku, na jaké nároky se můžete spolehnout.
2. Privátní finanční audit
Uvidíte, proč penze, příjem rodiny, rezerva, životní pojištění, majetek a cíle nejdou rozumně posoudit jako izolované smlouvy.
3. Realizace schváleného řešení
Pochopíte, jak se odborné zjištění promítá do skutečné změny — a proč konečné rozhodnutí vždy zůstává na Vás.
4. Celoživotní pravidelný servis
Uvidíte, proč plán, který dnes vypadá v pořádku, nemusí fungovat za několik let po změně příjmu, rodiny, závazků nebo pravidel státu.
5. Krizový a dědický plán
Zjistíte, proč finanční zabezpečení není jen o důchodu, ale i o tom, co se stane s rodinou, příjmem a majetkem v okamžiku, kdy není prostor rozhodovat narychlo.
+ BALÍČEK 4 PRAKTICKÝCH MATERIÁLŮ
Získáte také celý balíček: Ochrana před drahými chybami v oblasti odvodů sociálního pojištění a státního důchodového zabezpečení:
• 10 nejčastějších chyb, které mohou ovlivnit státní nároky
• vysvětlení, co za sociální odvody skutečně získáváte
• původní Finanční mapu pro celoživotní budování a ochranu rodinného bohatství
• praktický postup, jak jednotlivé oblasti projít bez zbytečně složité teorie
PROČ ZAČÍT STÁTEM, NE DALŠÍ SMLOUVOU
Nejdřív potřebujete znát vlastní výchozí bod.
1. Co může v jednotlivých životních situacích poskytnout stát?
Starobní, invalidní a pozůstalostní důchody jsou konkrétní částky, které mohou tvořit část příjmu domácnosti.
2. Kolik bude Vaše domácnost skutečně potřebovat?
Běžný život, bydlení, závazky, děti, cíle a přijatelný životní standard.
3. Jaký rozdíl musí případně doplnit soukromé zabezpečení?
Teprve potom má smysl posuzovat, co spořit, investovat nebo pojistit — a jestli současné řešení dává ekonomicky smysl.
Bez prvního čísla může být soukromé zabezpečení nastavené výborně. Nebo jen podle odhadu. To z pouhého pohledu na jednu smlouvu nepoznáte.
TO, ŽE NĚCO PLATÍTE, JEŠTĚ NEZNAMENÁ, ŽE VÁS TO SKUTEČNĚ CHRÁNÍ
Následující čtyři anonymizované příklady ukazují, jak velký rozdíl může být mezi pocitem:
„Mám to vyřešené.“
a tím, co ukážou konkrétní čísla.
„Sociální pojištění platím. Stát tedy musí mít všechno správně.“
Nemusí.
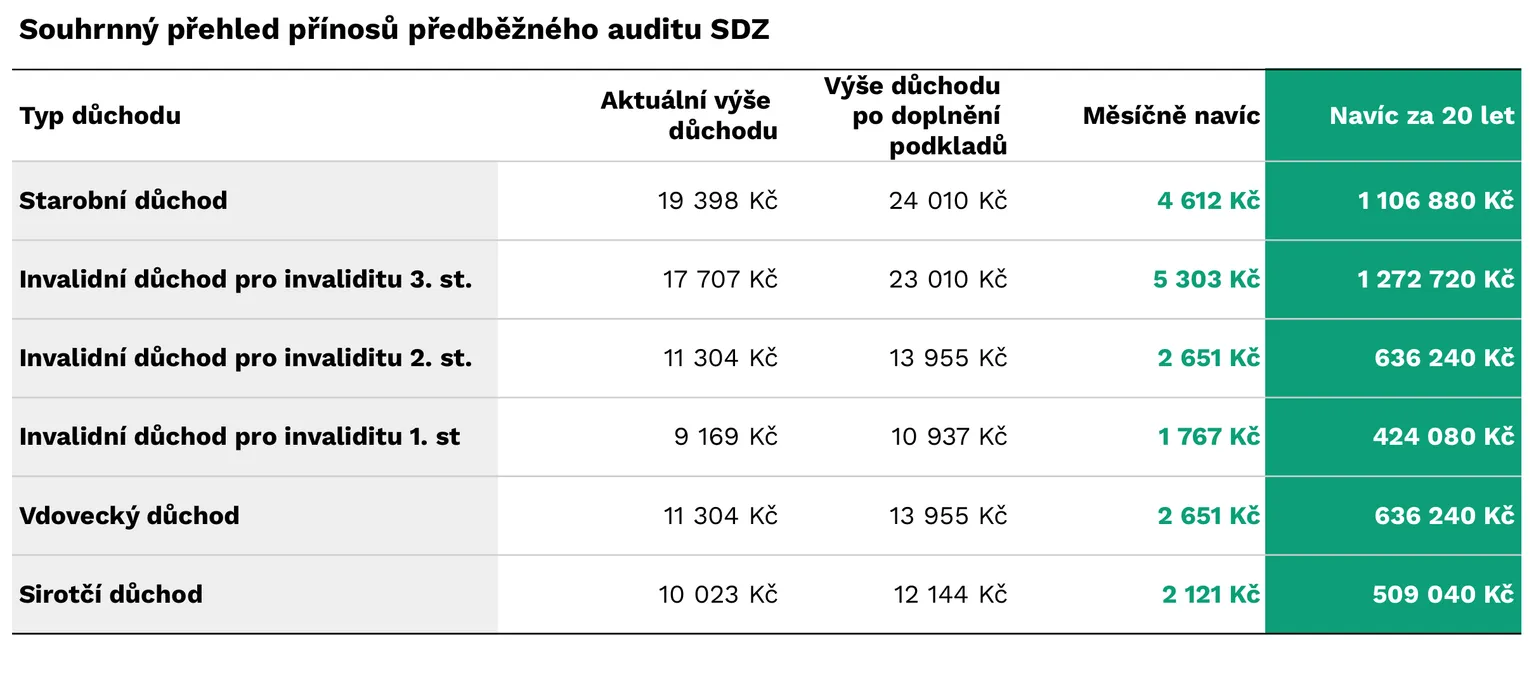
V jednom konkrétním anonymizovaném případě odhalilo doplnění podkladů tento rozdíl:
+4 612 Kč měsíčně u starobního důchodu
+1 106 880 Kč za 20 let jeho pobírání
+5 303 Kč měsíčně u invalidního důchodu III. stupně
Co to ukazuje:
Platba sociálního pojištění sama o sobě nezaručuje, že evidence u ČSSZ ani výše nároků odpovídají tomu, co očekáváte.
„Pravidelně si spořím. To přece musí stačit.“
Nemusí.
Vlastní platba i příspěvek zaměstnavatele zůstaly stejné. Přesto rozdíl mezi stávajícím a efektivnějším nastavením činil:
+1 430 420 Kč k dispozici v penzi
+4 768 Kč měsíční renty
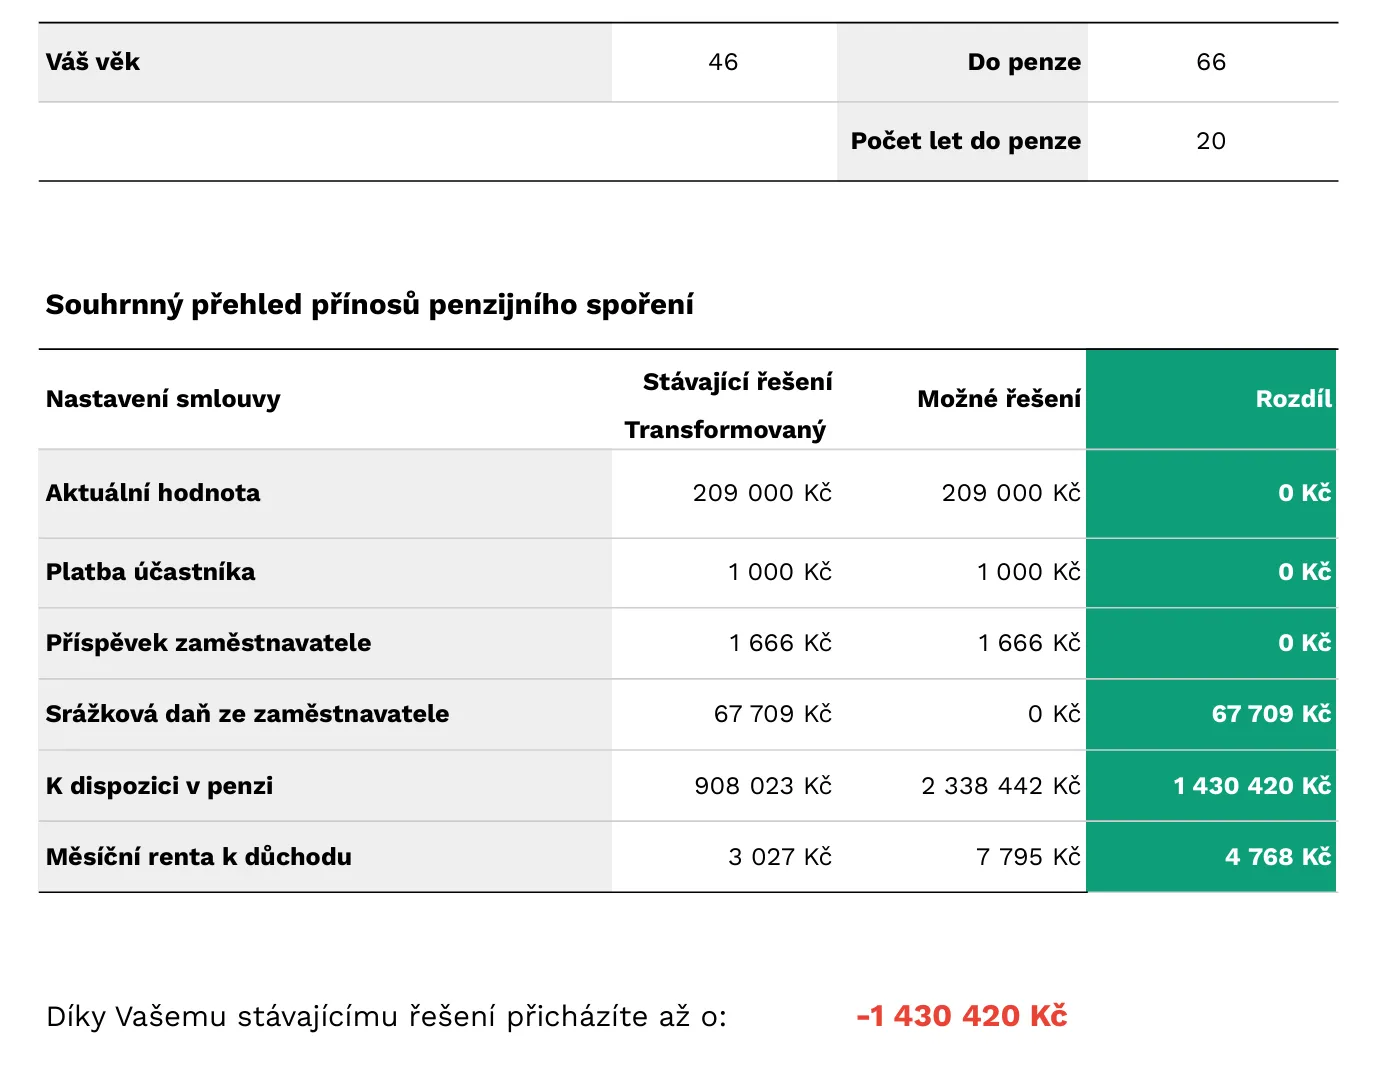
Dvacet let v nevhodně nastaveném řešení nelze získat zpět. Čas chybu neopravuje. Čas ji násobí.
„Životní pojištění mám. Rodina je zabezpečená.“
Opravdu?
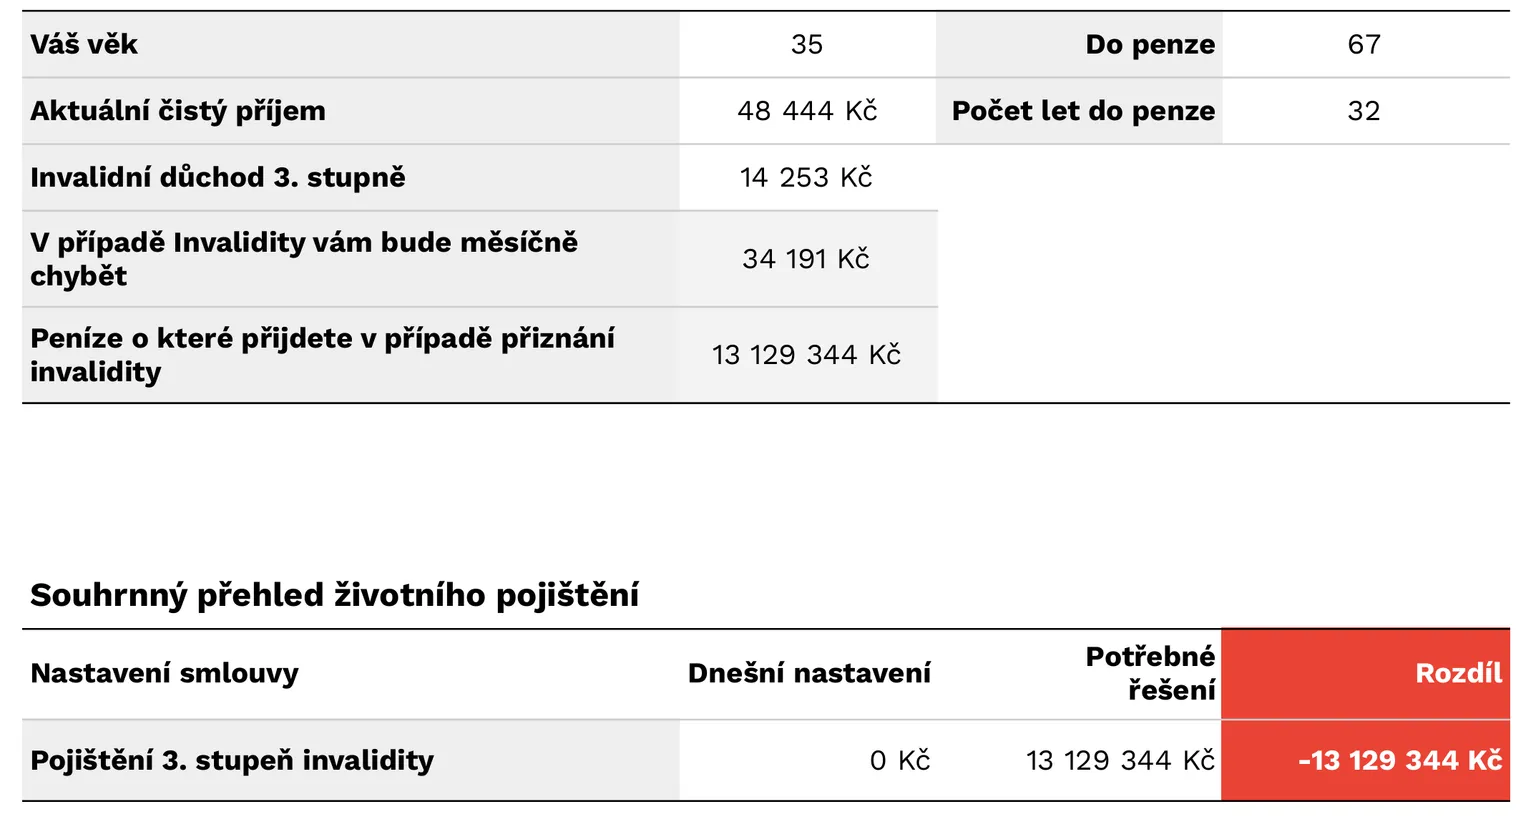
Po započtení invalidního důchodu od státu i sjednaného životního pojištění stále chybělo:
34 191 Kč každý měsíc
13 129 344 Kč do důchodového věku
Co to ukazuje:
Mít pojistnou smlouvu neznamená mít nahrazený příjem. Rozhodující je, zda státní a soukromé zabezpečení společně pokryjí částku, kterou byste Vy nebo Vaše rodina skutečně potřebovali.
„Odvody sociálního pojištění byly správně zaplacené.“
Ekonomický rozdíl přesto činil −1 704 487 Kč.
Klient mohl předpokládat:
„Když odvádím státu více, získám také odpovídajícím způsobem více.“
V následném podrobném auditu konkrétního případu bylo porovnáno:
Pojistné zaplacené navíc:
2 483 047 Kč
Vyšší důchod vyplacený za dvacet let:
778 560 Kč
Výsledný ekonomický rozdíl:
−1 704 487 Kč
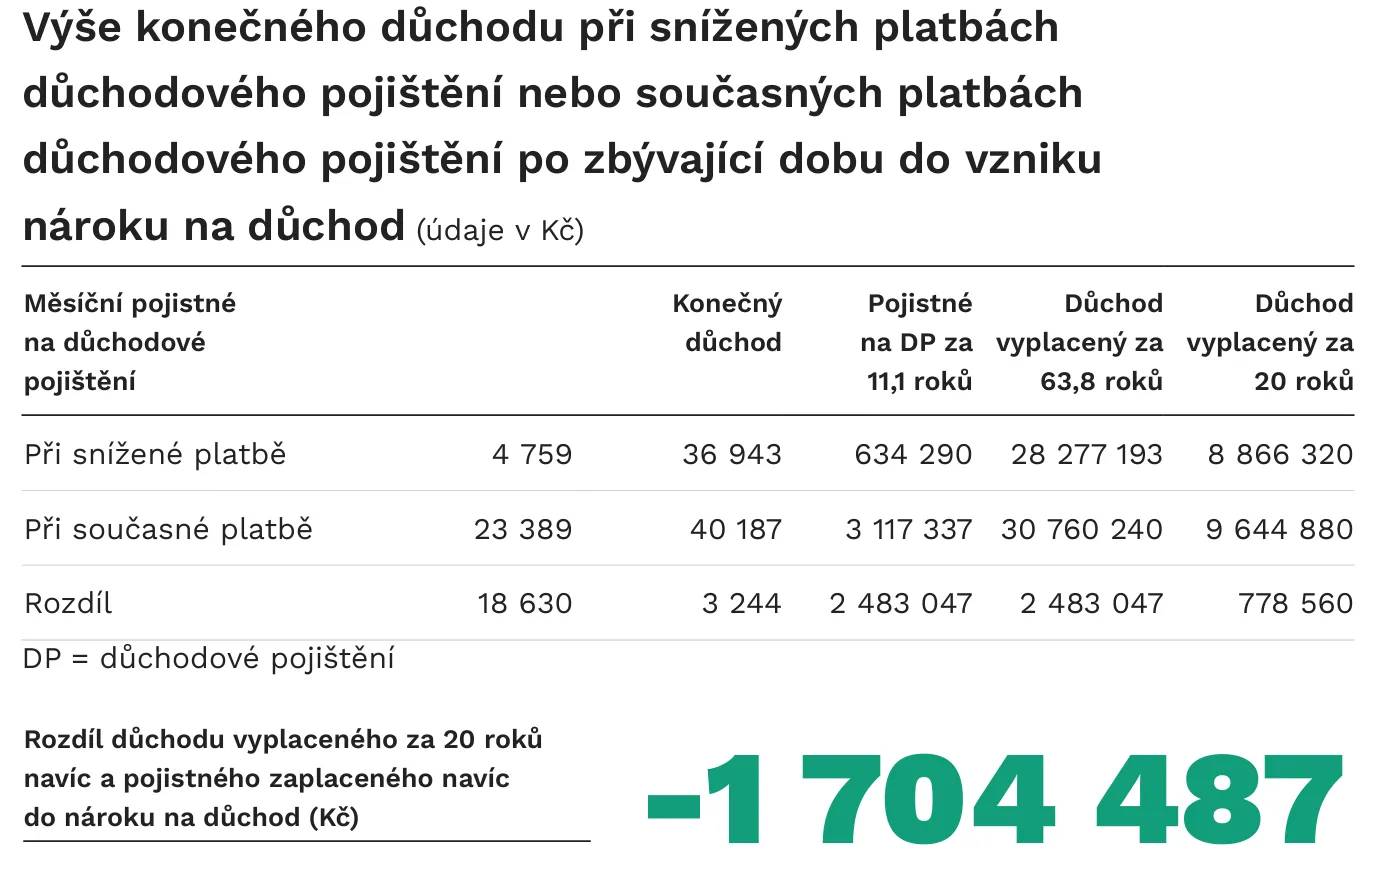
Správně zaplacené odvody nemusí být ekonomicky efektivní odvody.
Tito lidé nebyli nezodpovědní.
Platili odvody.
Spořili na penzi.
Měli životní pojištění.
Spolupracovali s účetním nebo poradcem.
Jejich problém nebyl, že nic nedělali.
Jejich problém byl, že výsledek nikdo neověřil jako celek.
Uvedené částky vycházejí z konkrétních anonymizovaných případů. Výsledky se liší podle individuální situace.
PROČ NEČEKAT, AŽ SE TO JEDNOU BUDE MUSET ŘEŠIT
Dokud máte čas a prostor, můžete dohledat podklady, ověřit evidenci, upravit způsob spoření nebo investování a znovu promyslet pojistnou ochranu.
Po vážné nemoci, invaliditě, úmrtí živitele rodiny nebo v okamžiku odchodu do penze už bývá prostor pro změnu mnohem menší nebo žádný. Některé kroky pak nejdou vrátit vůbec - roky v nevhodně nastaveném spoření, ztracený čas pro budování rezerv nebo pojistná ochrana, kterou nelze změnit zpětně po události.
To není strašení. Je to důvod začít s preventivní kontrolou ve chvíli, kdy máte možnost případné věci ovlivnit.
Stažení Finanční mapy Vám nezabere nic víc než zadání jména a e-mailu. Může Vám ale dát jasnější otázky, lepší orientaci a důvod ověřit to, co zatím možná jen předpokládáte.
KDO VÁS BUDE PROVÁZET
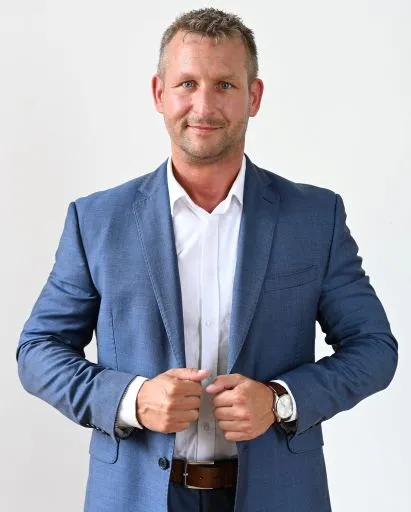
Jmenuji se Oldřich Míša a více než 25 let pomáhám lidem orientovat se ve státním důchodovém zabezpečení a rodinných financích.
Finanční mapa vznikla proto, abyste nemuseli studovat složité zákony ani se stát odborníky na finanční produkty. Ukáže Vám souvislosti, které je dobré znát dřív, než začnete dělat zásadní rozhodnutí.
Mým cílem není najít chybu za každou cenu ani Vám prodat další smlouvu. Cílem je, abyste věděli, zda to, co už platíte a budujete, skutečně dává smysl jako celek.
JAK PŘÍSTUP FUNGUJE
1. Zadáte jméno a e-mail.
2. Během chvilky Vám dorazí přístup do Finanční mapy.
3. Videa i materiály projdete vlastním tempem.
4. Pokud budete chtít probrat vlastní situaci, můžete si následně zdarma rezervovat nezávaznou konzultaci. Tím automaticky nevzniká žádná objednávka ani povinnost spolupráce.
Získejte Finanční mapu zdarma. Začněte vlastním obrazem místo domněnek.